Domain orientierungslehrgang.de kaufen?
Wir ziehen mit dem Projekt
orientierungslehrgang.de um.
Sind Sie am Kauf der Domain
orientierungslehrgang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain orientierungslehrgang.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Open Water Diver Weekend AusbildungKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pieper, Monika: Berufsorientierung in der Förderschule - Ausbildung, Beruf und ArbeitsweltBerufsorientierung in der Förderschule - Ausbildung, Beruf und Arbeitswelt , Unterrichtsmaterialien zu Kompetenzen, Selbsteinschätzung und Perspektiven,¿ Klasse 7-10 , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20231016, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Pieper, Monika~Wehebrink, Louisa, Seitenzahl/Blattzahl: 160, Keyword: Berufsvorbereitung förderschule arbeitsblätter; berufsvorbereitung förderschule; berufsvorbereitung förderschule lernen; berufsvorbereitung unterrichtsmaterial förderschule; örderschule; berufsorientierung unterrichtsmaterial förderschule; berufsorientierung förderschule material; berufsorientierung an förderschulen; förderschule berufsorientierung; schlüsselkompetenzen berufswahl; schlüsselkompetenzen unterrichtsmaterial; Berufsorientierung; Berufsvorbereitung an Förderschulen; Bewerbungstraining Sekundarstufe; berufsvorbereitende Bildungsmaßnahmen Schule; Schlüsselkompetenzen; individuelle Kompetenzen; Berufsprofile und Möglichkeiten; Maßnahmen nach der Schule; Kommunik, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Förderung (pädagogisch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Bildungsmedien Fächer: Berufs- und Arbeitspädagogik/AEVO~Pädagogik, Fachkategorie: Weiterführende Schulen~Unterrichtsmaterialien~Unterricht und Didaktik: Berufsausbildung~Sonderpädagogik, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 16, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Produktverfügbarkeit: 02, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 612, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783834608109, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Sol Expert 79850 Lötbausatz Elektronische EntscheidungshilfeMit diesem Lötbausatz kann man sich wichtige Entscheidungen in Zukunft leicht machen, denn ab sofort übernimmt diese oft schwierige Aufgabe die elektronische Entscheidungshilfe. Per Zufallsgenerator leuchtet nach einem Tastendruck und einer kurzen Spannungsphase entweder die rote LED für "NEIN" oder die grüne LED für "JA" auf. Schon ist die Entscheidung getroffen, puh, das war echt einfach! Damit ist die Entscheidungshilfe ideal für alle Langüberleger, Zweifler und jedem, der es sich einfach machen will. Dank der detaillierten farbigen Anleitung und der beiliegenden Biegehilfe für Widerstände und Dioden, eignet sich der Lötbausatz "elektronische Entscheidungshilfe" hervorragend für Anfänger, Einsteiger und Fortgeschrittene. Als Stromversorgung dient eine handelsübliche 9 V Batterie (nicht im Lieferumfang enthalten).7,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
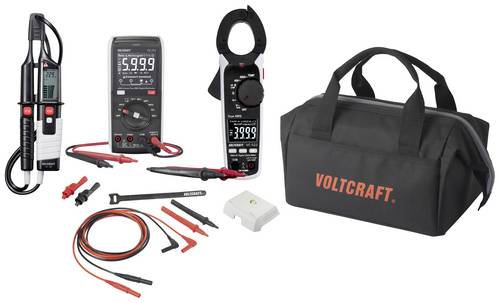
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs240,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Water Diver Weekend AusbildungKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Pieper, Monika: Berufsorientierung in der Förderschule - Ausbildung, Beruf und ArbeitsweltBerufsorientierung in der Förderschule - Ausbildung, Beruf und Arbeitswelt , Unterrichtsmaterialien zu Kompetenzen, Selbsteinschätzung und Perspektiven,¿ Klasse 7-10 , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20231016, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Pieper, Monika~Wehebrink, Louisa, Seitenzahl/Blattzahl: 160, Keyword: Berufsvorbereitung förderschule arbeitsblätter; berufsvorbereitung förderschule; berufsvorbereitung förderschule lernen; berufsvorbereitung unterrichtsmaterial förderschule; örderschule; berufsorientierung unterrichtsmaterial förderschule; berufsorientierung förderschule material; berufsorientierung an förderschulen; förderschule berufsorientierung; schlüsselkompetenzen berufswahl; schlüsselkompetenzen unterrichtsmaterial; Berufsorientierung; Berufsvorbereitung an Förderschulen; Bewerbungstraining Sekundarstufe; berufsvorbereitende Bildungsmaßnahmen Schule; Schlüsselkompetenzen; individuelle Kompetenzen; Berufsprofile und Möglichkeiten; Maßnahmen nach der Schule; Kommunik, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Förderung (pädagogisch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Bildungsmedien Fächer: Berufs- und Arbeitspädagogik/AEVO~Pädagogik, Fachkategorie: Weiterführende Schulen~Unterrichtsmaterialien~Unterricht und Didaktik: Berufsausbildung~Sonderpädagogik, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 16, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Produktverfügbarkeit: 02, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 612, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783834608109, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Betriebliche WeiterbildungHandbuch Betriebliche Weiterbildung , Kritisch-emanzipatorische Ansätze in Theorie und Praxis , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Redaktion: Allespach, Martin~Käpplinger, Bernd~Wienberg, Jana, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 360, Keyword: Mitbestimmung; Qualifikation; Weiterbildung, Fachschema: Arbeitsgesetz~Arbeitsrecht, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 155, Höhe: 18, Gewicht: 675, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Water Diver Ausbildung After WorkKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.